Finans Uzmanı Aydın Uçar’dan “Fon Krizi” Analizi: “Asıl Soru, Risk Sinyallerine Neden Zamanında Müdahale Edilmedi?”
Finans, risk yönetimi ve sermaye piyasaları alanında 17 yılı aşkın deneyime sahip Aydın Uçar, kamuoyunda “fon krizi” olarak adlandırılan süreci teknik yönleriyle değerlendirdi. Uçar; düşük likiditeli hisselerdeki yoğunlaşmadan erken uyarı sistemlerine, siyasetçiler ve yakınları hakkındaki iddialardan küçük yatırımcının zararına kadar pek çok başlıkta dikkat çekici açıklamalarda bulundu.
Sermaye piyasalarında yaşanan sert dalgalanmalar, bazı yatırım fonlarının düşük fiilî dolaşıma sahip hisselerde yoğunlaştığı iddiaları ve yüz binlerce yatırımcının zarar görmesi, Türkiye’nin gündemindeki yerini koruyor. Tartışmalar yalnızca fon yöneticileri ve şirketlerle de sınırlı değil. Bazı siyasetçiler, bürokratlar ve yakınlarının fon işlemlerine ilişkin kamuoyuna yansıyan iddialar; içeriden bilgi, çıkar çatışması, siyasi sorumluluk ve denetimde eşitlik konularını da gündeme taşıdı. Sermaye Piyasası Faaliyetleri Düzey 3 ve Türev Araçlar lisanslarına sahip finans uzmanı Aydın Uçar ile krizin nasıl ortaya çıktığını, hangi aşamada denetim alarmı verilmesi gerektiğini ve piyasalardaki güvenin nasıl yeniden kurulabileceğini konuştuk.
“Fon büyüklüğü ile piyasanın derinliği arasındaki denge bozuldu”
Öncelikle sizi okuyucularımıza tanıtabilir miyiz? Sermaye piyasaları ve yatırım fonları alanındaki mesleki tecrübenizden söz eder misiniz?
İsmim Aydın Uçar. Finans, iç kontrol, risk yönetimi ve sermaye piyasaları alanlarında 17 yılı aşkın deneyime sahibim. Kariyerimin yaklaşık 10 yılını bankacılık sektöründe, şube ve genel müdürlük düzeyinde kontrol, risk ve uyum süreçlerinde geçirdim. Bu dönemde operasyonel, finansal ve uyum risklerinin kontrolü, kritik süreçlerin kontrol tasarımı ve üst yönetime risk raporlanması gibi görevlerde bulundum.

Daha sonra finansal yönetim ve kurumsallaşma danışmanlığı yaptım. Sigorta sektöründe mali ve idari işler yönetimi görevlerinde bulundum ve girişimcilik deneyimi edindim. Son beş yıldır herhangi bir aracı kurum veya portföy yönetim şirketine bağlı olmadan sermaye piyasalarına yoğunlaşıyorum. Hisse, sektör, emtia ve makroekonomik analizler yapıyorum. Sermaye Piyasası Faaliyetleri Düzey 3 ve Türev Araçlar lisanslarına sahibim. Yatırım fonları da bu nedenle çalışma ve ilgi alanım içerisinde bulunuyor.
Kamuoyunda “fon krizi” olarak adlandırılan süreci teknik açıdan nasıl tanımlıyorsunuz? Kriz hangi işlemler ve yapısal sorunlar sonucunda ortaya çıktı?
Bu süreci öncelikle likidite ve risk yönetimi açısından ortaya çıkan bir sorun olarak değerlendiriyorum. SPK’nin açıklamasına göre 2025’in son çeyreğinde, özellikle bazı serbest yatırım fonları ve para piyasası fonları üzerinden fiilî dolaşımı düşük kimi hisselerde, şirketlerin ekonomik gerçekliği ve temel finansal göstergeleriyle açıklanamayan fiyat hareketleri gözlemlendi.
Teknik açıdan dikkat edilmesi gereken temel konu, fon büyüklüğü ile yatırım yapılan piyasanın derinliği arasındaki dengedir. İşlem hacmi ve halka açıklığı sınırlı hisselerde yüksek miktarda fonun pozisyon alması, alım ve satımların fiyat üzerindeki etkisini büyütebilir. Fiyat yükselirken bu durum fon performansına olumlu yansıyabilir. Ancak ters yönde bir hareket başladığında aynı pozisyonların satılması, fiyat üzerinde çok daha güçlü bir baskı oluşturabilir. Dolayısıyla meseleye yalnızca hisse fiyatları üzerinden değil; fon büyüklüğü, piyasa likiditesi, portföy yoğunlaşması ve risklerin ne kadar erken tespit edilip yönetildiği açısından bakmak gerekiyor.
“Kendi kendini besleyen bir fiyatlama mekanizması oluşabilir”
Likit olmayan ve sınırlı sayıda yatırımcının işlem yaptığı hisselerin bazı fonlar üzerinden yüksek fiyatlara taşındığı öne sürülüyor. Böyle bir düzenek teknik olarak nasıl kurulabilir ve sürdürülebilir?
Düşük halka açıklık ve düşük işlem hacmine sahip bir hissede yüksek miktarda fon kaynağının yoğunlaşması, teknik olarak böyle bir yapı oluşturabilir. Piyasada işlem gören pay miktarı sınırlı bir hissede bir veya birkaç fonun düzenli alım yapması, fiyatı yukarı taşıyabilir. Hisse fiyatı yükseldikçe fonun portföy değeri ve performansı da artar. Bu performans yeni yatırımcıların ilgisini çekerse fona yeni para girişleri gerçekleşebilir.
Yeni kaynakların aynı veya benzer hisselere yönelmesi halinde ilave talep oluşur. Böylece kendi kendini besleyen bir fiyatlama mekanizması ortaya çıkabilir. Ancak bu yapının sürdürülebilmesi için sürekli yeni para girişi veya yeterli alıcı talebi gerekir. Para akışı tersine döndüğünde mekanizma bu kez aşağı yönde çalışır. Fonların pozisyonlarını azaltması gerektiğinde likiditesi düşük hisselerde yeterli alıcı bulunamayabilir. Bu da fiyatların hızla gerilemesine ve fon portföylerindeki kaybın büyümesine yol açabilir. Burada önemli bir ayrım yapmak gerekir: Böyle bir mekanizmanın teknik olarak mümkün olması, belirli fonlarda veya hisselerde bu yapının gerçekten kurulduğunu tek başına kanıtlamaz. Bunun tespiti için emir kayıtları, işlem tarafları, fon giriş ve çıkışları, portföy değişimleri ve taraflar arasındaki bağlantılar birlikte incelenmelidir.
“Erken uyarı için gerekli veri altyapısı mevcuttu”
Yüz binlerce yatırımcıyı ve çok sayıda fonu etkilediği belirtilen bir riskin SPK, Borsa İstanbul, Takasbank veya MKK’nin erken uyarı sistemlerine takılmaması mümkün müdür?
Bu ölçekteki bir riskin erken aşamada izlenmesi ve tespit edilmesi açısından önemli teknik ve kurumsal veri kaynakları mevcuttu. SPK, Borsa İstanbul, Takasbank ve Merkezi Kayıt Kuruluşunun farklı alanlarda önemli verileri bulunuyor. Fonların hangi hisselerde ne ölçüde yoğunlaştığı, bu hisselerin fiilî dolaşım oranları, işlem hacimleri, fiyat hareketleri, fon büyüklükleri ve yatırımcı giriş-çıkışları birlikte değerlendirildiğinde önemli risk sinyalleri ortaya çıkabilir. Nitekim SPK’nin açıklamasına göre 2025’in son çeyreğinde bazı fonların, fiilî dolaşımı ve işlem hacmi düşük hisselerde ekonomik gerçeklikle ve şirketlerin temel finansal büyüklükleriyle açıklanamayacak fiyat hareketlerine neden olduğu gözlemlenmişti. Konu 2 Aralık 2025 tarihinde Finansal İstikrar Komitesinde gündeme geldi, 3 Aralık’ta ise SPK bünyesinde bir çalışma grubu oluşturuldu.
MSCI da Şubat 2026’da Kiler Holding’in fiilî dolaşım yapısına ilişkin piyasa katılımcılarından gelen geri bildirimler üzerine ilave inceleme yaptı. Mayıs ayında bazı fonlar dâhil belirli pay sahiplerinin fiilî dolaşım statüsünü yeniden değerlendirdi. Dolayısıyla araştırılması gereken asıl konu; hangi verilerin hangi tarihte mevcut olduğu, bunların nasıl izlendiği ve belirlenen risklerin neden daha erken ve etkili bir müdahaleye dönüşmediğidir.
Aynı hisselerde yoğunlaşan fonlar, olağan dışı değer artışları ve bağlantılı kişiler arasındaki büyük para hareketleri hangi aşamada denetim alarmı vermeliydi?
Denetim alarmı tek bir göstergeden değil, birden fazla risk unsurunun aynı anda ortaya çıkmasıyla devreye girmeliydi. Aynı hissedeki fon yoğunlaşması, pozisyonların hissenin fiilî dolaşımına ve günlük işlem hacmine oranı, fon büyüklüğündeki hızlı artışlar ile olağan dışı fiyat ve hacim hareketleri birlikte izlenmeliydi. Fon yöneticileri, şirket ortakları ve bağlantılı kişiler arasındaki yüksek tutarlı para hareketleri de zamanlama ve taraflar arasındaki ilişkiler dikkate alınarak incelenmeliydi.
Tek başına yüksek tutarlı bir para transferi usulsüzlük anlamına gelmez. Ancak söz konusu transferler borsa işlemleriyle aynı dönemde gerçekleşiyor ve diğer risk göstergeleriyle örtüşüyorsa önem kazanır. Kritik alarm noktası; düşük likidite, yüksek fon yoğunlaşması, olağan dışı fiyat ve hacim hareketleri ile bağlantılı kişiler arasındaki büyük para transferlerinin aynı tabloda görülmeye başladığı aşamadır.
Siyasetçiler ve yakınları hakkındaki iddialar nasıl araştırılmalı?
Bazı siyasetçiler ile yakınlarının kriz öncesinde yüksek miktarlı hisse veya fon işlemleri yaptığı yönünde iddialar gündeme geldi. İçeriden bilgi kullanılıp kullanılmadığı hangi kayıtlar üzerinden tespit edilebilir?
İçeriden bilgi kullanılıp kullanılmadığını değerlendirmek için işlemlerin zamanlaması, işlem yapılan varlıklar, işlem büyüklüğü ve kişinin ilgili bilgiye erişme ihtimali birlikte incelenmelidir. Yatırımcıların MKK kayıtları, aracı kurum hesapları, emir ve işlem kayıtları, fon alım-satım hareketleri ve para transferleri karşılaştırılabilir. Özellikle önemli bir gelişme veya karar öncesinde gerçekleştirilen işlemler ile gelişmenin kamuoyuna açıklanması arasındaki zamanlama önemlidir.
İşlem yapan kişinin ilgili bilgiye ne zaman ve hangi sıfatla erişebildiğinin de ortaya konulması gerekir. Gerekli hukuki süreçler çerçevesinde telefon ve elektronik iletişim kayıtları ile bağlantılı kişiler arasındaki para ve menkul kıymet transferleri de incelenebilir. Ancak yüksek tutarlı veya zamanlaması dikkat çekici bir işlem, tek başına içeriden bilgi kullanımını kanıtlamaz. Kişinin hangi bilgiye dayandığı, o bilgiye erişim imkânı ve bilgi ile işlem arasındaki bağlantı somut kayıtlarla ortaya konulmalıdır.
Bir siyasetçinin veya yakınının krizden hemen önce kazançlı bir satış gerçekleştirmesi tek başına suç göstergesi midir?
Hayır. Krizden hemen önce gerçekleştirilen kazançlı bir satış, tek başına suç göstergesi değildir. Önemli olan, işlemin hangi bilgiye ve hangi karar sürecine dayanılarak yapıldığıdır. Kişinin sermaye piyasaları konusundaki bilgi ve tecrübesi, geçmiş işlem performansı, işlemlerini kendi bilgisiyle mi yoksa danışman aracılığıyla mı yaptığı ve danışmanlık aldıysa bunu kimden aldığı incelenebilir.
Normal işlem geçmişinden çok farklı büyüklükte ve yüksek isabet oranına sahip işlemler, önemli bir gelişmeden hemen önceki zamanlama, bağlantılı kişilerin benzer işlemleri ve eş zamanlı para hareketleri şüpheyi güçlendirebilir. Mesele yalnızca kazancın büyüklüğü değil, bu kazancın kaynağının açıklanabilir olup olmadığıdır. Bilgi, analiz ve meşru danışmanlıkla elde edilen yüksek getiri suç değildir. Ancak işlemlerin kamuya açıklanmamış bir bilgiye dayanmış olabileceğine ilişkin emareler varsa kapsamlı inceleme gerekir.
“İşlem zinciri ve bilginin kaynağı ortaya çıkarılmalı”
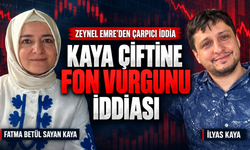
Yeni Parti Sözcüsü Zeynel Emre tarafından gündeme getirilen Fatma Betül Sayan Kaya ve eşiyle ilgili işlem iddialarının aydınlatılması için neler incelenmelidir?
Benim uzmanlık alanım sermaye piyasaları, finansal analiz, risk ve iç kontroldür. Bu nedenle adli açıdan hukuki bir nitelendirme yapmak yerine finansal yönden incelenmesi gereken işlem zincirine odaklanmak daha doğru olur. İlgili kişilerin MKK ve aracı kurum kayıtları, fon ve hisse işlemleri, para transferleri ve işlemlerin zamanlaması incelenebilir. Varsa danışmanlar, şirketler ve bağlantılı kişilerle gerçekleştirilen para ve menkul kıymet hareketleri de birlikte değerlendirilmelidir.
İçeriden bilgi aktarımı şüphesi bulunuyorsa, yetkili adli makamların kararı ve hukuki usuller çerçevesinde telefon, mesajlaşma ve diğer iletişim kayıtlarının işlem tarihleriyle karşılaştırılması önem taşıyabilir. Böylece yalnızca işlemlerin sonucuna değil, bilginin kimden kime ve ne zaman aktarılmış olabileceğine ilişkin zincire de ulaşılabilir.
Ayrıca kişinin siyasi veya kamusal görevi nedeniyle kamuya açıklanmamış bir bilgiye erişim imkânının bulunup bulunmadığı ve bu bilginin başka kişilerle paylaşılıp paylaşılmadığı araştırılmalıdır. Hukuki nitelendirme ve suç unsurlarının değerlendirilmesi ise savcılık ve ilgili adli makamların görev alanındadır.
Kaya’nın görevlerinden ayrılması siyasi sorumluluk bakımından yeterli midir?
Görevden ayrılmak siyasi sorumluluk açısından önemli bir adım olabilir ancak tek başına olayın aydınlatıldığı anlamına gelmez. Kaya, 26 Eylül 2026 tarihinde hakkındaki iddiaların bağımsız ve sağlıklı biçimde araştırılabilmesi amacıyla görevlerinden affını istediğini açıkladı. Bundan sonraki süreçte iddiaların niteliğine göre SPK tarafından sermaye piyasası işlemleri ve fon hareketleri; adli makamlar tarafından ise varsa suç unsurları ve para hareketlerinin hukuki boyutu incelenebilir.
İstanbul Cumhuriyet Başsavcılığı da Kaya ve eşinin mal varlıklarının dondurulmasına ilişkin ilgili kurumlara yazı gönderildiğini açıkladı. Siyasi görevden ayrılmanın ötesinde işlemlerin kaynağının, bilgiye erişim ihtimalinin, işlem zincirinin ve elde edilen kazancın nasıl oluştuğunun bağımsız biçimde ortaya konulması gerekir. Siyasi, idari veya hukuki sorumluluğun bulunup bulunmadığı ancak bu incelemelerin ardından sağlıklı şekilde değerlendirilebilir.
“Çıkar çatışmaları açıkça ilan edilmeli”
Fon yöneticileriyle siyasetçiler, bürokratlar veya yakınları arasında akrabalık, ortaklık ya da ticari ilişki bulunması halinde nasıl bir çıkar çatışması rejimi uygulanmalıdır?
Öncelikle bütün bu ilişkiler açıklanmalı ve çıkar çatışması tespit edilmelidir. Taraflar arasında doğrudan yatırım ilişkisi bulunuyorsa ilgili karar süreçlerinde bağımsız kontrol ve onay mekanizmaları devreye girmelidir. Yalnızca akrabalık değil; danışmanlık ilişkileri, ortak şirketler ve borç-alacak bağlantıları gibi ekonomik ilişkiler de dikkate alınmalıdır. Temel amaç, bu ilişkilerin yatırım kararlarını etkilemesini önlemek ve yatırımcı açısından şeffaflığı sağlamaktır.
Siyasi nüfuz sahibi kişilerin işlemlerinin daha geç veya sınırlı incelendiği kanaati sermaye piyasalarına duyulan güveni nasıl etkiler?
Böyle bir kanaatin oluşması, piyasalara duyulan güveni ciddi biçimde zedeler. Sermaye piyasalarının temel unsurlarından biri, kuralların herkes için eşit uygulanacağına ilişkin inançtır. Siyasi veya kamusal nüfuza sahip kişilerin işlemlerinin diğer yatırımcılardan farklı değerlendirildiği düşüncesi, piyasanın adil ve şeffaf olmadığı algısını güçlendirir. Bu nedenle denetim süreçleri kişi veya statüden bağımsız olarak aynı kriterlerle ve aynı şeffaflık anlayışıyla yürütülmelidir.
“Gerçek ekonomik faydalanıcıya ulaşılmalı”
Soruşturmanın yalnızca fon yöneticileri ve şirket sahipleriyle sınırlı kalması yeterli olur mu?
Hayır, yeterli olmaz. İşlem zincirinden doğrudan veya dolaylı şekilde kazanç sağlayan nihai hesap sahipleri ve bağlantılı kişiler de incelemeye dâhil edilmelidir. Para ve menkul kıymet hareketlerinin hangi hesaplardan geçtiği, işlemlerin kimin yararına gerçekleştirildiği ve taraflar arasındaki bağlantılar birlikte değerlendirilmelidir. Amaç yalnızca işlemi yapan kişiyi değil, işlemin gerçek ekonomik faydalanıcısını ortaya çıkarmak olmalıdır.
Fonların, şişirilmiş olabileceği ileri sürülen hisseleri portföylerine alması sırasında bağımsız denetim kuruluşlarının, saklayıcı kurumların ve fon kurullarının sorumluluğu nedir?
Bu kurumların görev ve sorumlulukları aynı değildir. Ancak her birinin kendi faaliyet alanı içerisinde kontrol yapma ve riskleri tespit etme sorumluluğu vardır. Fon yönetimi açısından portföy yoğunlaşması, likidite ve yatırım kararlarının mevzuata uygunluğu izlenmelidir. Saklayıcı kurumlar, fon varlıkları ve işlemler üzerindeki kontrollerini yerine getirmelidir. Bağımsız denetim kuruluşları ise finansal tabloların ve ilgili raporlamaların gerçeğe uygunluğu açısından sorumluluk taşır. Temel mesele, olağan dışı durumun hangi aşamada fark edildiği ve ilgili kurumların kendi görev alanları kapsamında gerekli kontrolü yapıp yapmadığıdır.
“Tasfiye, yatırımcının parasının tamamını garanti etmez”
Küçük yatırımcının zararının karşılanması bakımından nasıl bir yol izlenebilir? Tasfiye süreci yatırımcıların parasına ulaşmasını garanti eder mi?
Tasfiye, yatırımcıya parasının tamamını garanti eden bir süreç değildir. Esas olan, fon varlıklarının gerçekleşebilir değer üzerinden nakde çevrilmesi ve kalan tutarın yatırımcılara sahip oldukları pay oranında dağıtılmasıdır. Örneğin bir hisse geçmişte 150 liradan değerlenmiş ancak tasfiye sırasında gerçek alıcı ve satıcıların oluştuğu piyasa fiyatı 60 liraya gerilemişse yatırımcıya 150 lira üzerinden ödeme yapılması beklenmez. Gerçekleşebilir satış fiyatı belirleyici olur.
SPK’nin 1 Ekim tarihli duyurusuyla tasfiye öncesinde fahiş kazanç elde edenlerin bu kazancı gönüllü olarak fona iade edebilmesi amacıyla hesaplar açılması da yatırımcı zararının telafisi açısından önemli bir mekanizmadır. Burada en önemli konu geçmişteki yüksek fon değerini korumak değil, tasfiye sırasında varlıkların hangi gerçek değerden nakde çevrilebildiğini objektif biçimde ortaya koymaktır.
“Güven, kuralların herkese eşit uygulanmasıyla geri gelir”
Bu krizden sonra sermaye piyasalarına duyulan güvenin yeniden kurulabilmesi için hangi somut adımlar atılmalıdır?
Öncelik; şeffaflık, bağımsız denetim ve işlemlerin kişi veya statüden bağımsız olarak aynı kriterlerle izlenmesi olmalıdır. Fonların portföy yoğunlaşması, likiditesi ve bağlantılı işlemleri daha yakından takip edilmelidir. SPK’nin 28 Ağustos tarihli yeni düzenlemeleri de portföy yoğunlaşması, risk yönetimi, raporlama ve şeffaflık alanlarında önemli kontroller getiriyor.
Siyasetçiler ve kamu görevlileri için mevcut mevzuatın ötesinde ek mal varlığı bildirimi veya işlem açıklama yükümlülükleri getirilecekse bunların genel, açık ve benzer durumdaki herkese eşit uygulanacak bir çerçevede düzenlenmesi gerekir. Sonuçta piyasalara güveni yeniden sağlayacak temel unsur, aynı işlemin kim tarafından yapıldığına bakılmaksızın aynı denetimden geçtiğinin yatırımcılar tarafından görülebilmesidir.